

AI 데이터센터는 얼마를 벌어야 본전일까. 12배나 차이 나는 두 계산을 카페 창업에 빗대어 쉽게 풀어 본다
AI Capital Cycle 시리즈의 지난 두 편에서는 빅테크가 AI에 들이는 막대한 투자금을 얼마나 효율적으로 쓰고 있는지, 그리고 AI 데이터센터가 멈추면 누가 손해를 보는지 살펴봤다. 그러다 보니 자연스럽게 ‘이렇게 큰돈을 쏟아부었으면 AI로 얼마를 벌어야 본전일까?’ 하는 가장 단순한 질문이 생긴다.
이 질문은 3편에서 가동률, GPU 투자비, 전력비, 리스비용, 금융비용을 넣어 직접 계산해 볼 생각이다. 그 전에 이번 글에서는 최근 나온 외부 계산 두 가지로 본전의 기준부터 잡아 두려 한다. 골드만삭스는 아마존, 구글 등 미국의 대형 클라우드 기업(하이퍼스케일러) 5곳이 AI 투자로 손해를 보지 않으려면 연간 AI 매출이 약 3,000억 달러는 돼야 한다고 추정했다. 컬럼비아대 경영대학원의 Stijn Van Nieuwerburgh 교수는 전미경제연구소(NBER)에 발표한 논문에서 미국 전체의 AI 데이터센터 투자로 연 10%의 수익을 올리려면 2032년 무렵 연간 매출이 약 3조 5,500억 달러는 돼야 한다고 계산했다. 두 수치는 12배 가까이 차이 나지만, 어느 한쪽이 틀렸다고 할 수는 없다. 두 수치를 제대로 읽으려면 먼저 ‘본전’이 무슨 뜻인지부터 짚어 봐야 한다.
1본전은 매출이 아니라 남는 돈으로 따져야 한다
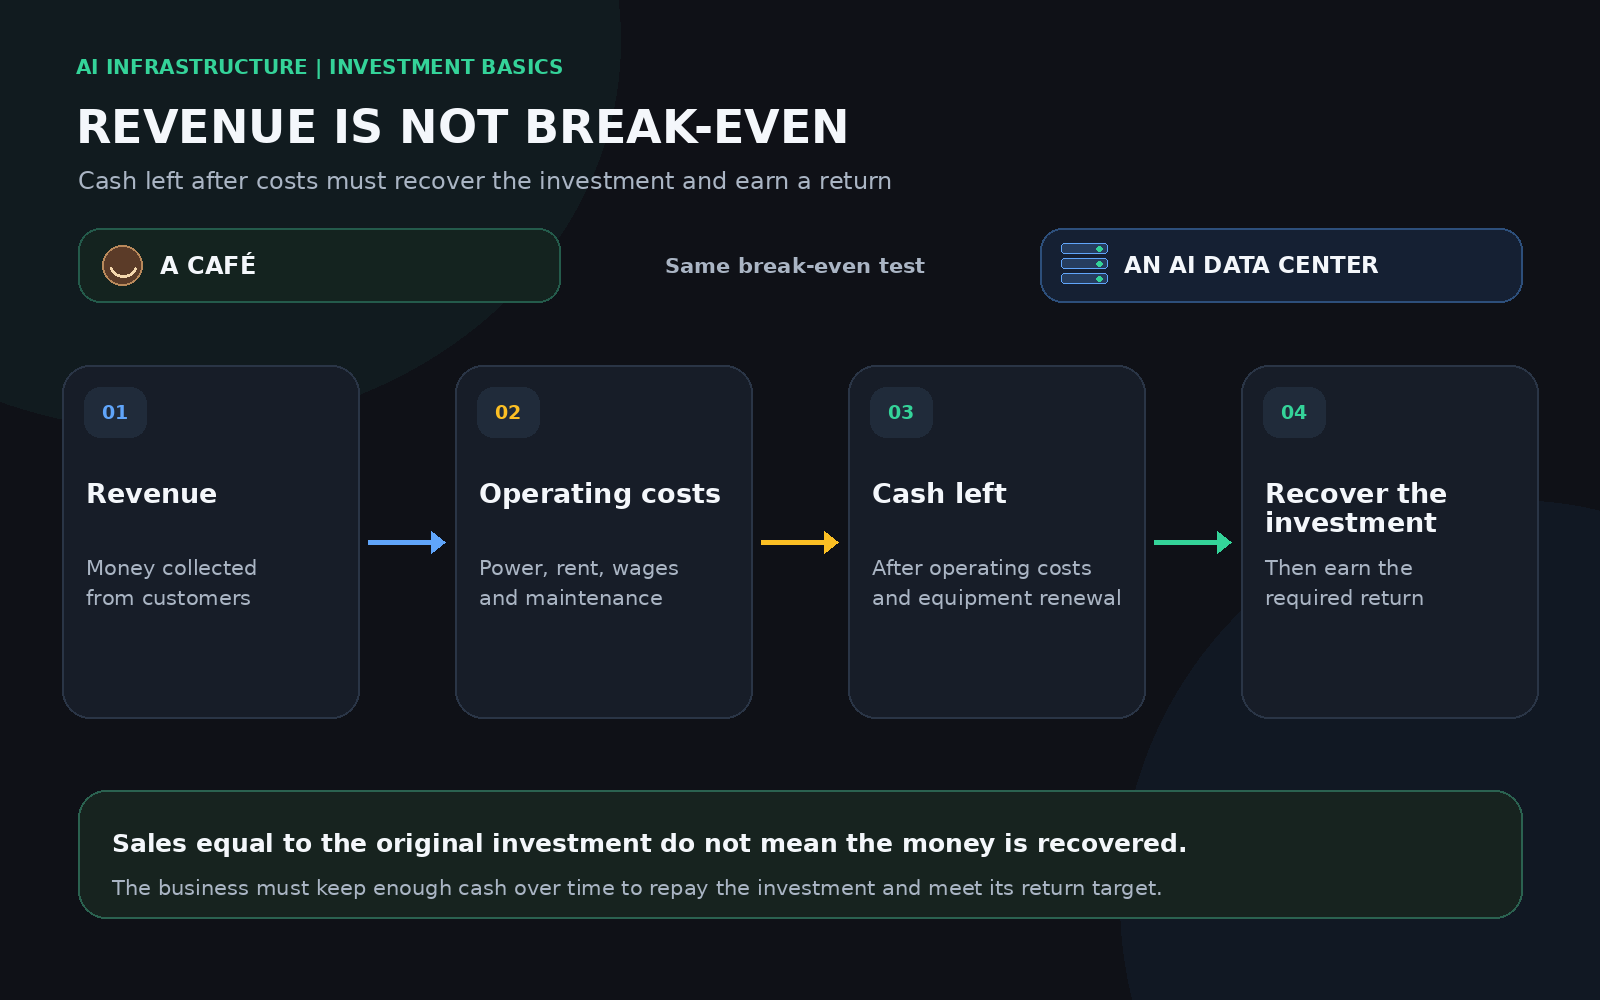
카페를 하나 차린다고 생각해 보자. 커피머신을 들이고 인테리어를 하는 데 1억 원이 들었다. 첫해 매출이 1억 원 나왔다면 본전을 뽑은 걸까? 그렇지 않다. 매출에서 원두값과 월세, 아르바이트생 인건비, 전기요금을 내고 나면 손에 쥐는 돈은 훨씬 줄어든다. 처음 들인 1억 원은 이렇게 비용을 내고 남은 돈으로 되찾아야 한다.
그래서 본전은 두 단계로 나눠 따져야 한다. 첫 단계는 매출로 원두값, 월세, 인건비 같은 운영비를 감당하는 것이다. 두 번째 단계는 운영비를 내고 남은 돈으로 처음 들인 1억 원까지 되찾는 것이다. 여기에 1억 원을 은행에 넣어 뒀다면 받았을 이자보다는 더 벌어야 카페를 차린 보람이 있다.
두 번째 단계를 숫자로 따져 보자. 커피머신을 6년 쓴다고 보고, 6년 동안 1억 원을 모두 되찾으면서 투자금에 대해 연 10%의 수익도 얻으려면, 운영비를 내고 해마다 약 2,300만 원이 남아야 한다. 이 2,300만 원을 남기는 데 필요한 매출은 매출에서 운영비를 빼고 남는 비율에 따라 달라진다. 매출의 50%가 남는 카페라면 연 매출 4,600만 원이면 되지만, 30%만 남는 카페라면 7,700만 원이 필요하다. 남는 비율이 50%냐 30%냐에 따라 필요한 매출이 1.7배 가까이 달라진다.
※ 이해를 돕기 위한 가상 계산입니다. 세금과 장비를 되팔아 받는 돈은 없다고 가정했습니다.
AI 데이터센터에 투자한 자본의 본전도 같은 두 단계로 따져야 한다. 고객이 몰려 전기요금과 운영비를 감당하는 것이 첫 단계, 건물과 GPU에 들어간 막대한 투자금을 되찾는 것이 두 번째 단계다.
2두 수치가 12배나 차이 나는 이유
골드만삭스와 NBER 논문은 계산한 대상과 목표가 다르다. 골드만삭스는 대형 기업 5곳만 놓고 계산했고, NBER 논문은 미국 전체를 대상으로 했다. 또 골드만삭스는 손해를 보지 않는 수준을, NBER 논문은 연 10% 수익을 내는 수준을 따졌다.
| 구분 | 무엇을 계산했나 |
|---|---|
| 골드만삭스: 연간 약 3,000억 달러 | 아마존, 알파벳(구글), 마이크로소프트, 오라클, 메타 5곳을 대상으로 했다. 블룸버그 보도에 따르면 골드만삭스는 이들의 AI 인프라 투자가 2026년 약 8,000억 달러, 2027년 약 1조 2,000억 달러로 늘어날 수 있다고 봤다. 이 투자로 앞으로 몇 년 안에 손익분기점을 넘으려면 연간 AI 매출이 약 3,000억 달러는 돼야 한다는 계산이다. 구체적인 계산 방법은 공개되지 않았다. |
| NBER 논문: 2032년 연간 약 3조 5,500억 달러 | 미국 전체를 대상으로 했다. 2032년까지 AI 데이터센터를 188GW(전력 용량 기준) 규모로 짓는 데 9조 달러 가까이 든다고 보고, 빚 없이 이 돈을 투자해 연 10%의 수익을 내려면 매출이 얼마나 필요한지 거꾸로 따졌다. 앞으로 매출이 이만큼 나온다는 예측이 아니라, 이만큼은 나와야 한다는 계산이다. |
NBER 논문의 계산 방식은 앞의 카페 계산과 같다. 카페 예시에서 커피머신을 6년 쓰고 매출의 50%가 남는 경우를 따져 본 것처럼, 논문도 서버와 GPU 같은 IT 장비는 6년, 건물 같은 나머지 자산은 20년에 걸쳐 투자금을 되찾고, 매출의 50%가 영업현금흐름(영업으로 들어오는 현금)으로 남는다고 가정했다. 여기서 6년은 계산을 위해 정한 기간일 뿐, 실제로 6년마다 장비를 바꾼다는 뜻은 아니다. 남는 비율을 낮게 잡으면 필요한 매출은 늘어나고, 장비를 더 오래 쓸 수 있다고 보면 줄어든다.
이처럼 필요한 매출은 어떤 가정을 하느냐에 따라 크게 달라진다. 그러니 투자자에게는 두 수치 가운데 어느 쪽이 맞는지보다, 투자한 돈이 실제로 매출과 현금이 되어 돌아오고 있는지가 더 중요하다.
지금은 어디쯤 와 있을까. 골드만삭스는 같은 보고서에서 하이퍼스케일러의 클라우드 매출이 2026년 2분기 기준으로 AI 붐 이전의 성장 추세보다 연간 약 700억 달러 많다고 분석했다(Investing.com 보도). 이 금액을 모두 AI 매출로 볼 수는 없지만, AI 수요로 늘어난 매출을 대략 이 정도로 보고 단순 비교하면 본전 기준 3,000억 달러의 4분의 1에 조금 못 미친다. 미국 전체를 놓고 봐도 마찬가지다. Reuters는 Van Nieuwerburgh 교수의 3조 5,500억 달러 추정을 전하면서, 미국 AI 산업이 지금 버는 돈은 그 일부에 불과하다고 짚었다. 대신 앞으로 매출이 될 계약 잔고는 1조 5,000억 달러를 넘는다. 결국 이 계약이 얼마나 빨리, 얼마나 남는 매출로 바뀌느냐가 관건이다. 오라클의 최근 분기 실적에서 이 과정을 확인해 보자.
3오라클, 장사는 잘되는데 현금은 모자라다
오라클의 2026년 6~8월 실적은 손님이 몰려 매장을 넓히고 있지만, 들어오는 돈보다 확장에 드는 돈이 더 많은 카페와 비슷하다.
우선 장사는 잘되고 있다. 데이터센터의 서버와 GPU를 빌려주고 받는 클라우드 인프라 매출이 74억 달러로, 1년 전보다 121% 늘어 두 배 이상이 됐다.
받아 둔 예약도 많다. 오라클이 고객과 계약은 맺었지만 아직 서비스를 제공하지 않아 매출로 잡지 않은 금액은 6,640억 달러에 이른다. 이를 RPO(잔여 수행 의무)라고 하는데, 카페로 치면 미리 받아 둔 단체 예약과 같다. 하지만 이 금액을 그대로 AI 매출로 읽기는 어렵다. 여기에는 AI와 관계없는 계약도 함께 들어 있고, 예약이 매출로 바뀌는 데도 시간이 걸린다. 회사는 이 가운데 약 13%(약 860억 달러)를 12개월 안에, 37%를 13~36개월 사이에, 34%를 37~60개월 사이에 매출로 인식할 것으로 본다. 나머지는 그 이후다.
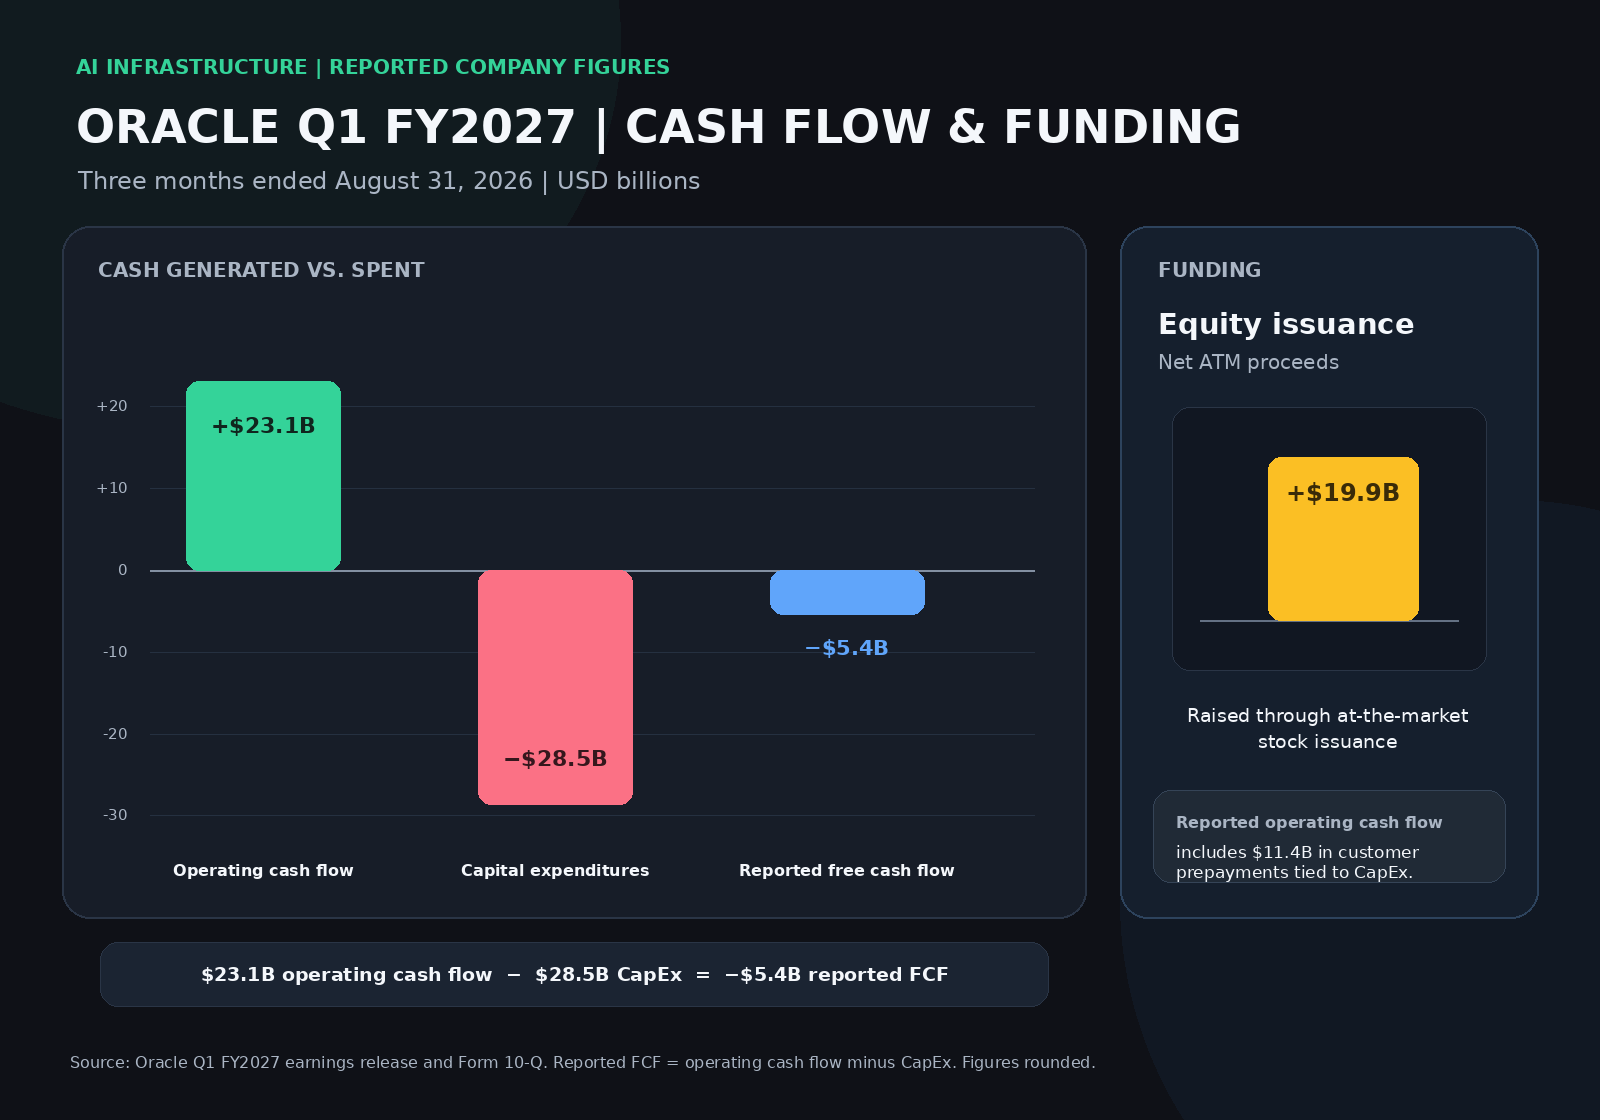
문제는 현금이다. 이번 분기 영업으로 들어온 현금은 231억 달러였는데, 전체 설비투자는 285억 달러였다. 회사는 기존 데이터센터 용량을 늘리고 새 지역에 데이터센터를 세우느라 설비투자가 늘고 있다고 설명했다. 들어온 돈보다 나간 돈이 많다 보니, 회사가 발표한 잉여현금흐름(영업으로 들어온 현금에서 투자비를 빼고 남은 돈)은 약 -54억 달러로 마이너스였다.
들어온 231억 달러도 모두 이번 분기 장사로 번 돈은 아니다. 이 가운데 약 114억 달러는 고객이 설비투자와 관련해 미리 낸 선급금이다. 카페가 정기권을 팔아 돈을 먼저 받는 것처럼, 오라클도 서비스 대금을 미리 받아 현금이 먼저 들어왔고, 계약에 따라 나중에 서비스를 제공해야 한다. 이 선급금을 단순히 빼서 보면 영업현금흐름은 약 117억 달러가 된다. 회사가 공시한 지표가 아니라 내가 따로 계산한 참고 수치다. 같은 분기에 오라클은 새 주식을 발행해 약 199억 달러를 조달했다. 이 돈으로 투자나 빚 상환 등에 쓸 수 있는 회사 자금이 늘었다.
물론 이 숫자만 보고 오라클의 AI 사업이 실패했다고 할 수는 없다. 데이터센터는 먼저 지어 놓고 나중에 돈을 버는 사업이라, 초기에 현금이 부족한 건 어느 정도 자연스럽다. 그렇다고 매출이 두 배로 늘었다는 소식만 보고 안심할 일도 아니다. 늘어난 계약이 실제 매출로 바뀌고, 그 매출에서 비용을 치르고도 현금이 남는지를 몇 분기 동안 지켜봐야 한다.
선급금 114억 달러를 빼고 잉여현금흐름을 다시 계산하면 약 -168억 달러다. 이것도 내가 따로 계산한 참고 수치다. 오라클은 선급금 등을 반영한 ‘설비투자 순현금지출’을 약 180억 달러로 따로 발표했는데, 이는 총 설비투자 285억 달러와 계산 기준이 다르다. 분기 보고서(10-Q)에는 아직 시작되지 않은 데이터센터 임대(리스) 계약 약 2,880억 달러도 나와 있다. 임대가 시작되기 전이라 아직 부채로 잡히지는 않았지만, 시작되면 15~19년 동안 임차료를 내야 한다(이 약정은 지난 글 「AI 데이터센터가 멈추면 누가 돈을 잃나?」에서 자세히 다뤘다). 오라클은 컴퓨터·네트워크 장비를 회계상 1~6년에 걸쳐 비용으로 나눠 처리하고, 이 가운데 대부분을 차지하는 서버와 네트워크 장비에는 6년을 적용한다. 앞서 본 NBER 논문의 6년과 숫자는 같지만, 하나는 회사의 회계 기준이고 다른 하나는 논문의 계산 가정이다.
4실적 기사를 볼 때 확인할 세 가지, 어디서 찾을까
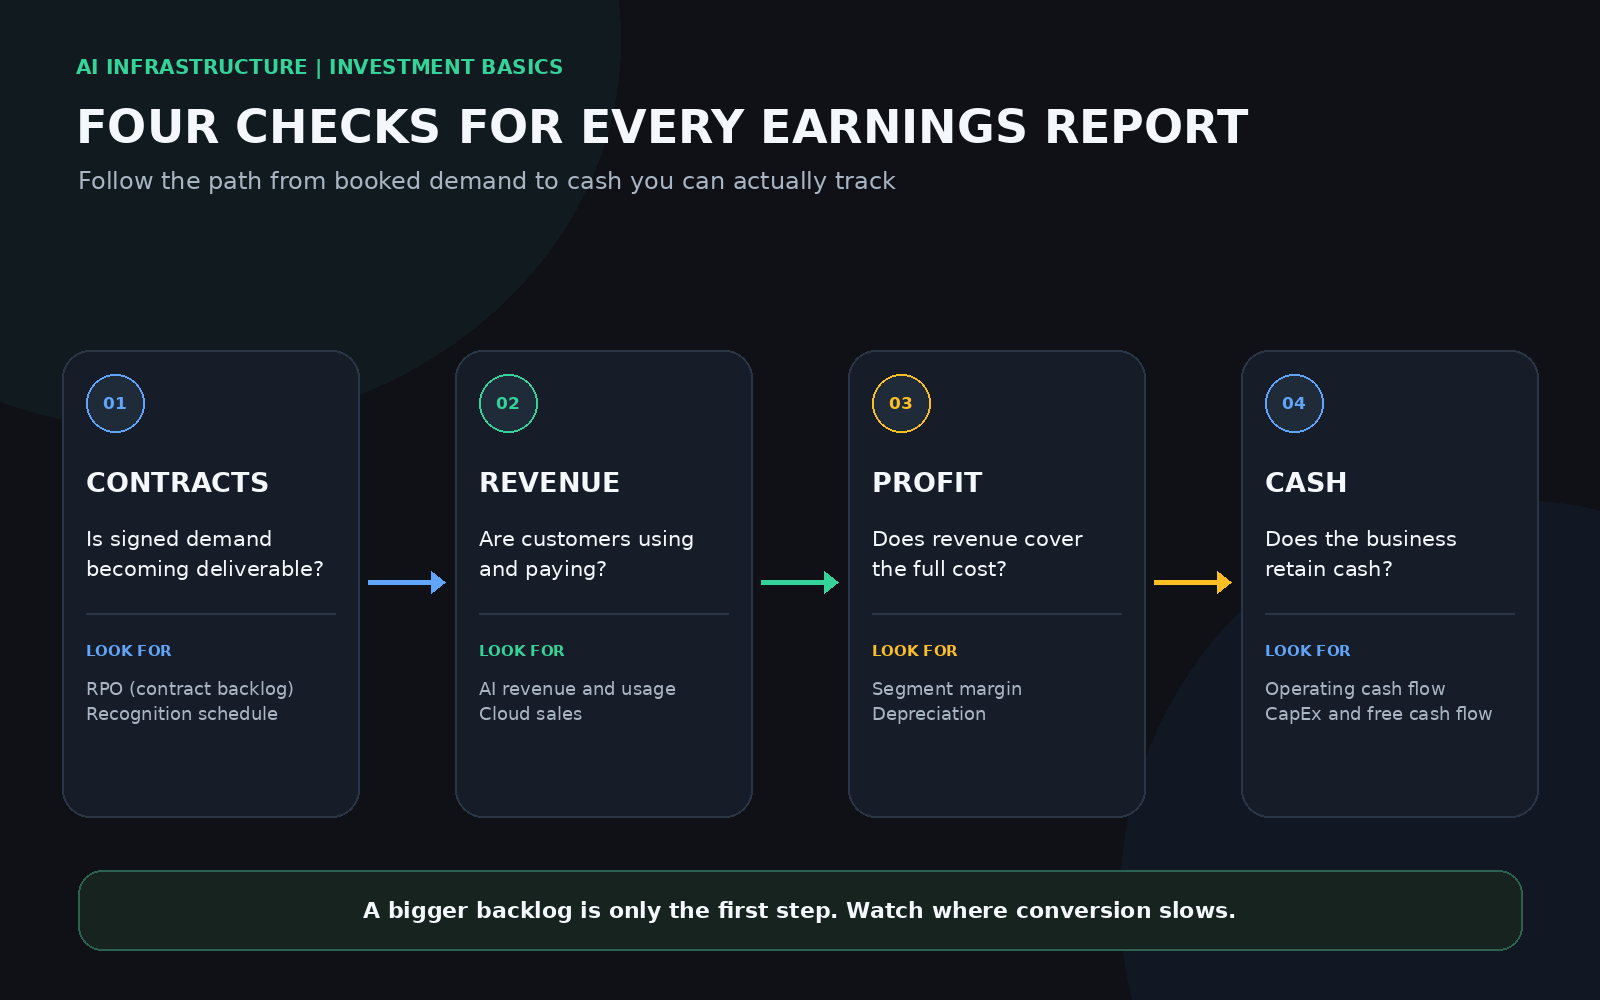
AI 기업의 실적 기사를 볼 때 매출이 몇 % 늘었는지만 보지 말고 아래 세 가지를 차례로 확인하면, 투자한 돈이 제대로 돌아오고 있는지 가늠할 수 있다.
- 계약이 실제 매출로 이어졌나? “수주 잔고 급증” 같은 기사 제목은 예약이 많이 쌓였다는 뜻일 뿐이다. 그중 1년 안에 매출로 바뀌는 비중이 얼마인지 확인해야 한다. 매출은 데이터센터가 실제로 돌아가야 생기므로, 전력을 공급받아 가동을 시작했는지도 함께 본다. 전력망 연결을 신청했거나 공사를 시작한 것은 아직 가동 단계가 아니다.
- 매출이 이익으로 이어졌나? 감가상각비는 비싼 장비 값을 쓰는 기간에 걸쳐 나눠서 해마다 비용으로 잡는 금액이다. 매출이 늘어도 이 감가상각비가 더 빨리 늘면 이익은 오히려 줄어든다. 오라클의 이번 분기 감가상각비는 32억 달러로, 1년 전(14억 달러)의 두 배가 넘는다.
- 이익이 현금으로 남았나? 영업으로 들어온 현금보다 투자비가 많다면 그 차이를 어떻게 메웠는지 확인한다. 고객 선급금, 주식 발행, 대출, 리스 중 어디에 기대느냐에 따라 떠안는 위험도 달라진다.
세 가지 가운데 하나라도 나빠지는 분기가 계속된다면, 예상했던 수익을 다시 따져 봐야 한다. 반대로 세 가지가 차례로 좋아진다면 투자금을 회수할 수 있을지 판단할 근거가 쌓인다.
세 번째 질문과 관련해 NBER 논문은 눈여겨볼 점을 지적한다. 데이터센터 투자 자금을 리스, 합작회사, 프로젝트 대출, 사모대출 등 여러 방식으로 조달할수록 빚 부담이 커지고, 재무상태표만 봐서는 잘 보이지 않는 약정도 늘어날 수 있다는 것이다. 지난 글 「AI 데이터센터가 멈추면 누가 돈을 잃나?」에서 오라클의 Project Jupiter로 살펴본 바로 그 구조다. 이 데이터센터는 은행 대출 약 180억 달러와 장기 임대계약으로 짓는데, 전력 확보가 늦어지자 오라클이 불가항력 통지를 보냈고 이 대출은 액면가보다 낮은 가격에 호가되기도 했다.
Van Nieuwerburgh 교수는 10월 수정한 학회 발표 논문에서 이 구조의 위험을 구체적으로 경고했다. AI 인프라에 들어간 자금의 상당 부분이 빚을 낀 구조라서, 수요가 조금 줄거나 공사가 늦어지거나 자산 가치가 조금만 떨어져도 손실은 훨씬 크게 불어날 수 있다는 것이다(Reuters 보도). 기술 발전으로 장비가 예상보다 빨리 구식이 되어도 같은 일이 생길 수 있다. 그 부담은 결국 돈을 댄 투자자에게 돌아간다.
앞의 세 가지를 확인하는 데 필요한 수치는 모두 공개 자료에서 찾을 수 있다. 미국 기업의 분기 보고서(10-Q)와 연간 보고서(10-K)는 SEC EDGAR에서 회사명이나 종목 코드(오라클은 ORCL)로 검색하면 나오고, 실적 발표문과 컨퍼런스콜 녹취는 회사 홈페이지의 ‘Investor Relations’ 메뉴에 올라온다. 보고서가 영어로 길게 쓰여 있으니, 아래 키워드를 검색 기능(Ctrl+F)으로 찾는 편이 빠르다.
- 계약 → 매출: ‘Remaining performance obligations’(매출로 바뀌는 시점). 데이터센터 용량(MW·GW)과 가동 일정은 실적 발표문과 컨퍼런스콜 녹취에서, 지역 전력망 상황은 PJM(미국 동부)와 ERCOT(텍사스) 자료에서 확인한다.
- 매출 → 이익: ‘Depreciation’(감가상각비), ‘Segment Information’(사업 부문별 이익). 장비를 몇 년에 걸쳐 비용으로 나누는지는 유형자산 주석에 있다.
- 이익 → 현금: ‘Net cash provided by operating activities’(영업현금흐름), ‘Capital expenditures’(설비투자), ‘Proceeds from issuances of common stock’(주식 발행 조달액), ‘customer prepayments’(고객 선급금), ‘lease commitments’(아직 시작되지 않은 리스)
5자주 묻는 질문
| 질문 | 답변 |
|---|---|
| AI 데이터센터는 얼마를 벌어야 본전인가요? | 어떤 기업을 대상으로, 어떤 기준으로 계산하느냐에 따라 다르다. 골드만삭스는 대형 5개사가 손해를 보지 않으려면 연간 약 3,000억 달러, NBER 논문은 미국 전체가 연 10% 수익을 내려면 2032년 기준 연간 약 3조 5,500억 달러의 매출이 필요하다고 계산했다. |
| 매출이 투자액만큼 들어오면 본전 아닌가요? | 아니다. 매출로 운영비를 낸 뒤 남은 돈으로 투자금과 기대 수익까지 되찾아야 본전이다. |
| 수주 잔고(RPO)가 많으면 성공한 건가요? | 아직 그렇게 보기 어렵다. 예약을 받아 둔 것일 뿐 매출이나 현금이 들어온 것은 아니다. 오라클도 6,640억 달러 가운데 12개월 안에 매출로 잡힐 금액은 약 13%로 예상한다. |
| 잉여현금흐름이 마이너스면 투자에 실패한 건가요? | 한 분기만 보고 판단하기는 어렵다. 데이터센터는 먼저 지어 놓고 나중에 돈을 버는 사업이라, 여러 분기에 걸쳐 매출과 현금이 따라오는지 봐야 한다. |
결론 — 수치 하나보다 돈이 돌아오는 과정을 봐야 한다
3,000억 달러와 3조 5,500억 달러는 서로 다른 가정에서 나온 계산이다. 솔직히 실제 결과가 어느 쪽에 가까울지는 나도 아직 모르겠다. NBER 논문의 가정처럼 데이터센터가 계획대로 지어질지, 지어진 뒤 매출의 50%를 영업현금흐름으로 남길 수 있을지는 앞으로 지켜봐야 한다.
그래서 다음 실적부터는 AI 매출이 늘었다는 소식만 보지 않고, 앞에서 정리한 세 가지를 분기마다 꼼꼼히 기록해 보려 한다.
남는 질문은 시간 차이다. 데이터센터를 짓는 돈은 지금 나가는데, 오라클이 받아 둔 계약의 71%는 13~60개월 사이에 매출로 잡힌다. 그 사이에 필요한 돈을 고객 선급금과 주식 발행, 대출 가운데 어디에서 얼마나 마련하느냐는 기업만의 문제로 끝나지 않는다.
지난달 FOMC 기자회견에서 케빈 워시 Fed 의장은 올해 장기금리가 오른 이유로 경제가 강해진 점, 지정학적 긴장과 함께 ‘자본 경쟁’을 꼽았다. 하이퍼스케일러들이 시장에서 자금을 끌어모으고 있고, 이것이 금리 상승을 일부 설명한다는 것이다(기자회견 원문, 「금리는 올랐는데 AI 주식은 올랐다」). 여기서부터는 내 해석이다. 모자란 돈을 채권과 대출로 메우는 기업이 늘어날수록, 장기금리가 쉽게 내려오지 못할 이유도 하나 더 생긴다고 본다.
3편에서는 가동률과 전력비, 리스비용, 금융비용을 넣어 이 간격을 직접 계산해 보겠다.
이 글은 정보 제공을 위한 분석이며 투자 권유가 아닙니다. 골드만삭스와 NBER의 수치는 각기 다른 가정에 따른 계산으로, 실제 매출 전망이 아닙니다. 오라클 수치는 2026년 9월 10일 발표된 2027 회계연도 1분기 실적과 해당 분기 10-Q를 기준으로 했습니다. 투자 판단과 책임은 투자자 본인에게 있습니다.
콘텐츠 제작 및 검수
Aleph의 리서치 AI Agent가 공개 자료와 데이터를 수집·분석하고, 차트·도표 생성과 초안 구성을 지원했습니다. Davar가 출처, 수치, 분석 논리와 최종 결론을 직접 검토하고 편집했습니다.
이 콘텐츠는 정보 제공을 목적으로 하며 개인화된 투자 자문이나 개별 종목 추천이 아닙니다. 전체 투자 면책조항 보기
© Aleph. All rights reserved.