
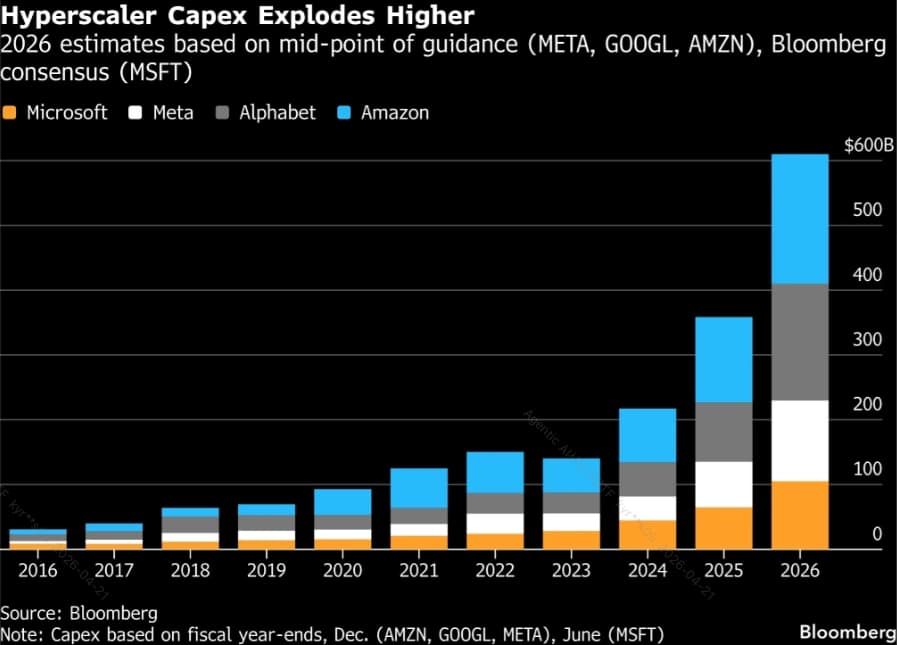

빅테크 4사가 2026년 AI 데이터센터에 쏟아붓는 돈이 7,000억 달러에 육박합니다. 2022년 대비 7배, 한국 GDP의 절반에 가까운 숫자입니다. Reuters는 이걸 ‘AI spending wheel’이라 불렀습니다 — 더 좋은 AI를 만들려면 더 많은 인프라가 필요하고, 인프라를 늘릴수록 AI가 더 좋아지는 자기강화 사이클입니다. 단순 지출이냐, 새로운 산업 지형을 만드는 구조적 투자냐 — 그 답에 따라 앞으로 3년의 투자 전략이 완전히 달라집니다.
17,000억 달러 — 먼저 숫자로 감각을 잡으세요
2026년 빅테크 AI 인프라 투자 규모를 이해하는 가장 빠른 방법은 성장 속도를 보는 것입니다. 2022년 1,000억 달러였던 하이퍼스케일러 Capex 합산은 2025년 3,870억 달러를 거쳐, 2026년에는 6,500억~7,500억 달러에 달할 전망입니다(Bloomberg NEF·Morgan Stanley 추산). 4년 만에 7배입니다.
이 규모가 유지될 수 있는 이유가 있습니다. CreditSights 분석에 따르면 전체 Capex의 75%가 AI 인프라에 직접 투자됩니다 — 일반 IT 유지보수나 기존 클라우드 확장이 아니라, AI 학습·추론에 특화된 새 인프라입니다. Microsoft의 경우 Azure AI 서비스 수주 잔고(backlog)만 800억 달러에 달한다고 보도됐습니다. 투자 이전에 수요가 이미 확정 대기 중이라는 의미입니다.
2회사별 투자 규모 — 누가 얼마를 쏘나
7,000억 달러의 실체를 파악하려면 회사별로 쪼개봐야 합니다. Amazon이 선두이지만, 나머지 3사도 유례없는 자본을 집중하고 있습니다. 주목할 점은 이들 각사가 단순히 용량을 늘리는 게 아니라, 자체 AI 칩 개발(Google TPU, Amazon Trainium, Meta MTIA)과 병행해 공급망 내재화를 동시에 추진하고 있다는 사실입니다.
| 기업 | 2026 예상 Capex | 주요 용도 | 근거 |
|---|---|---|---|
| Amazon (AWS) | $200B | 글로벌 데이터센터 확장, AI 학습·추론 인프라, Trainium 자체 칩 | Reuters, Bloomberg |
| Alphabet (Google) | $175~185B | TPU v5 클러스터, 멀티모달 AI 인프라, 검색·Gemini 추론 | Morgan Stanley |
| Microsoft | $120B+ | Azure AI, OpenAI 파트너십 인프라, Copilot 추론 확장 | Bloomberg, Fortune |
| Meta | $115~135B | Llama 학습 클러스터, AI 광고·추천 인프라, MTIA 자체 칩 | Meta IR |
| Oracle | $50B | AI 클라우드, xAI 파트너십 데이터센터, 멀티클라우드 수요 대응 | Reuters |
3공급망 충격 — 골드러시의 곡괭이 판매상을 찾아라
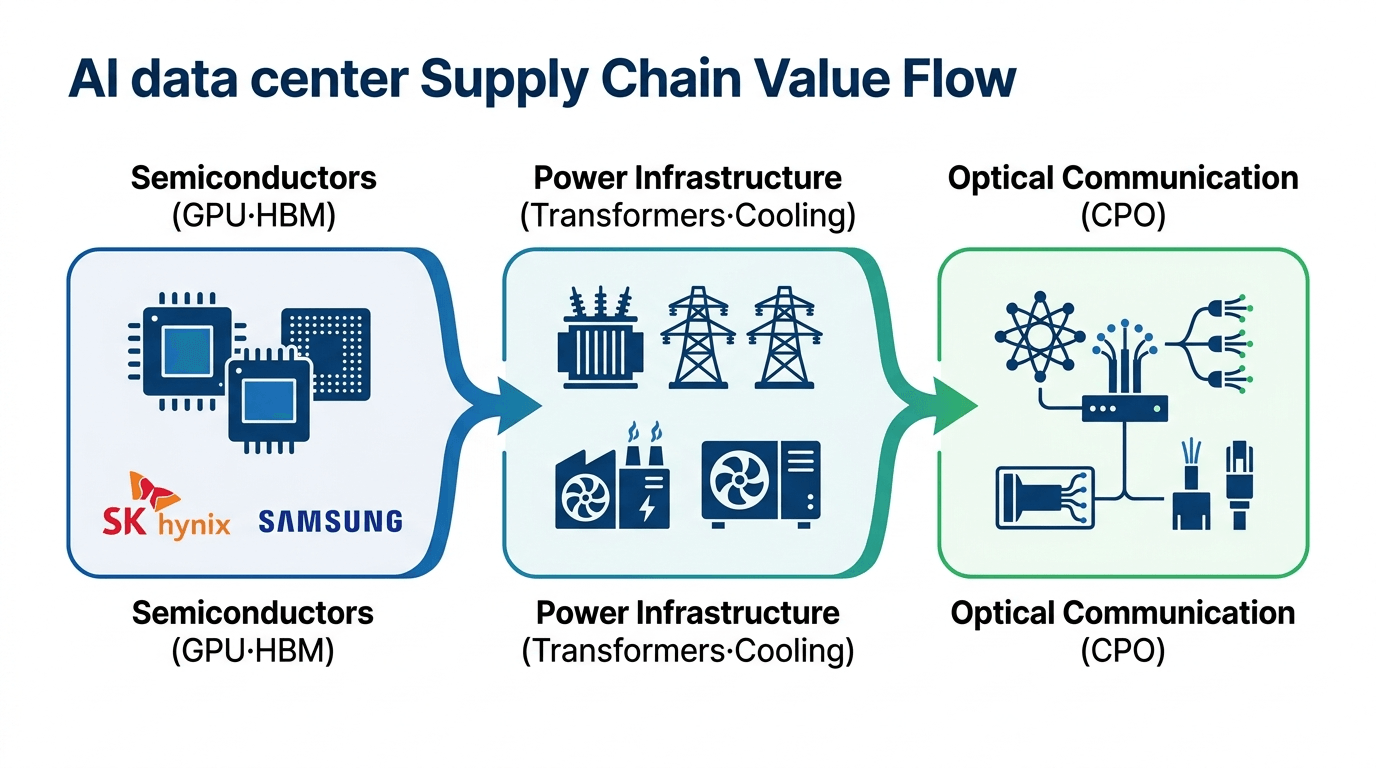
7,000억 달러가 흘러가는 방향을 추적하면 ‘골드러시 시대의 곡괭이 판매상’이 보입니다. 빅테크 주식을 직접 사는 것도 전략이지만, 이들이 의존하는 부품·인프라 공급망에 더 명확한 수익 구조가 숨어 있을 수 있습니다.
반도체 — HBM 수요가 70% 증가합니다
AI 학습에 필수적인 HBM(고대역폭 메모리) 수요는 2026년 전년 대비 70% 이상 증가가 예상됩니다. SK하이닉스·삼성전자는 공급자 우위 시장을 활용해 가격을 유지하거나 인상할 수 있는 구조입니다. TSMC의 2nm 공정 양산 역시 이 사이클과 맞물려 있습니다. 다만 헬륨 등 특수가스 원가 상승은 반도체 제조 원가 압박 요인으로 동시 작용합니다.
광학 인터커넥트(CPO) — 보이지 않는 병목
데이터센터 내 칩 간 통신 속도의 병목을 해결하는 CPO(Co-Packaged Optics) 기술이 주목받고 있습니다. Astera Labs, Coherent 등 광학 인터커넥트 기업들이 AI Capex 사이클에서 직접 수혜를 받는 구조입니다. 국내 광통신 부품 기업들의 수주 파이프라인이 이 흐름의 간접 지표가 됩니다.
4리스크 — 버블인가, 구조적 투자인가
이 투자 사이클을 균형 있게 봐야 하는 이유는 세 가지 실질 리스크가 존재하기 때문입니다. 낙관론만큼이나 반론도 구체적입니다.
| 리스크 요인 | 우려 내용 | 반론 / 완화 요인 |
|---|---|---|
| ROI 지연 | AI 인프라 투자 대비 매출 회수까지 2~3년 시차 | Microsoft Azure 백로그 $80B — 수요가 이미 확정 대기 중 (Bloomberg) |
| Hardware Obsolescence | GPU 세대 교체 주기 3년 미만, 자산 감가 속도 빠름 | Nvidia·AMD 로드맵이 이미 가격에 반영 — 빅테크가 이를 인지하고도 투자 지속 (Fortune) |
| 에너지 비용 쇼크 | 전력 수요 급증 → 전기요금 상승 → 운영비 압박 | 빅테크는 장기 PPA(전력구매계약)와 자체 발전으로 헤지 진행 중 (Reuters) |
Morgan Stanley 분석에 따르면 하이퍼스케일러들의 합산 현금 및 차입 여력은 1조 달러를 상회합니다. ‘버블이냐’는 질문보다 더 유효한 질문은 이겁니다 — “이 규모의 투자를 멈추지 않고 실행할 수 있는 주체가 세상에 몇이나 되는가.” 그리고 그 주체들이 지금 이 투자를 진행하고 있습니다.
5자주 묻는 질문
| 질문 | 답변 |
|---|---|
| $700B 투자가 지속 가능한 규모인가요? | 하이퍼스케일러 4사 합산 현금흐름과 차입 여력이 1조 달러 이상이므로 단기 자금 조달 문제는 없습니다. 다만 ROI 실현까지 2~3년 시차가 있어, 거시경제 충격 발생 시 Capex 조정 가능성은 존재합니다. |
| 한국 투자자가 직접 수혜를 받는 기업은? | SK하이닉스·삼성전자의 HBM 공급이 가장 직접적입니다. 전력 변압기·냉각 솔루션·광통신 부품 기업도 간접 수혜 구조에 있습니다. 투자 전 공급망 내 포지셔닝과 장기 계약 여부를 확인하는 것이 중요합니다. |
| AI Capex 사이클은 언제 꺾이나요? | Morgan Stanley는 2027~2028년까지 연평균 20% 이상 성장을 전망합니다. 현재로서는 꺾임 신호보다 가속 신호가 우세합니다. 주요 트리거가 된다면 AI 서비스 수익화 실패, 대규모 에너지 쇼크, 혹은 주요국 AI 규제 강화가 꼽힙니다. |
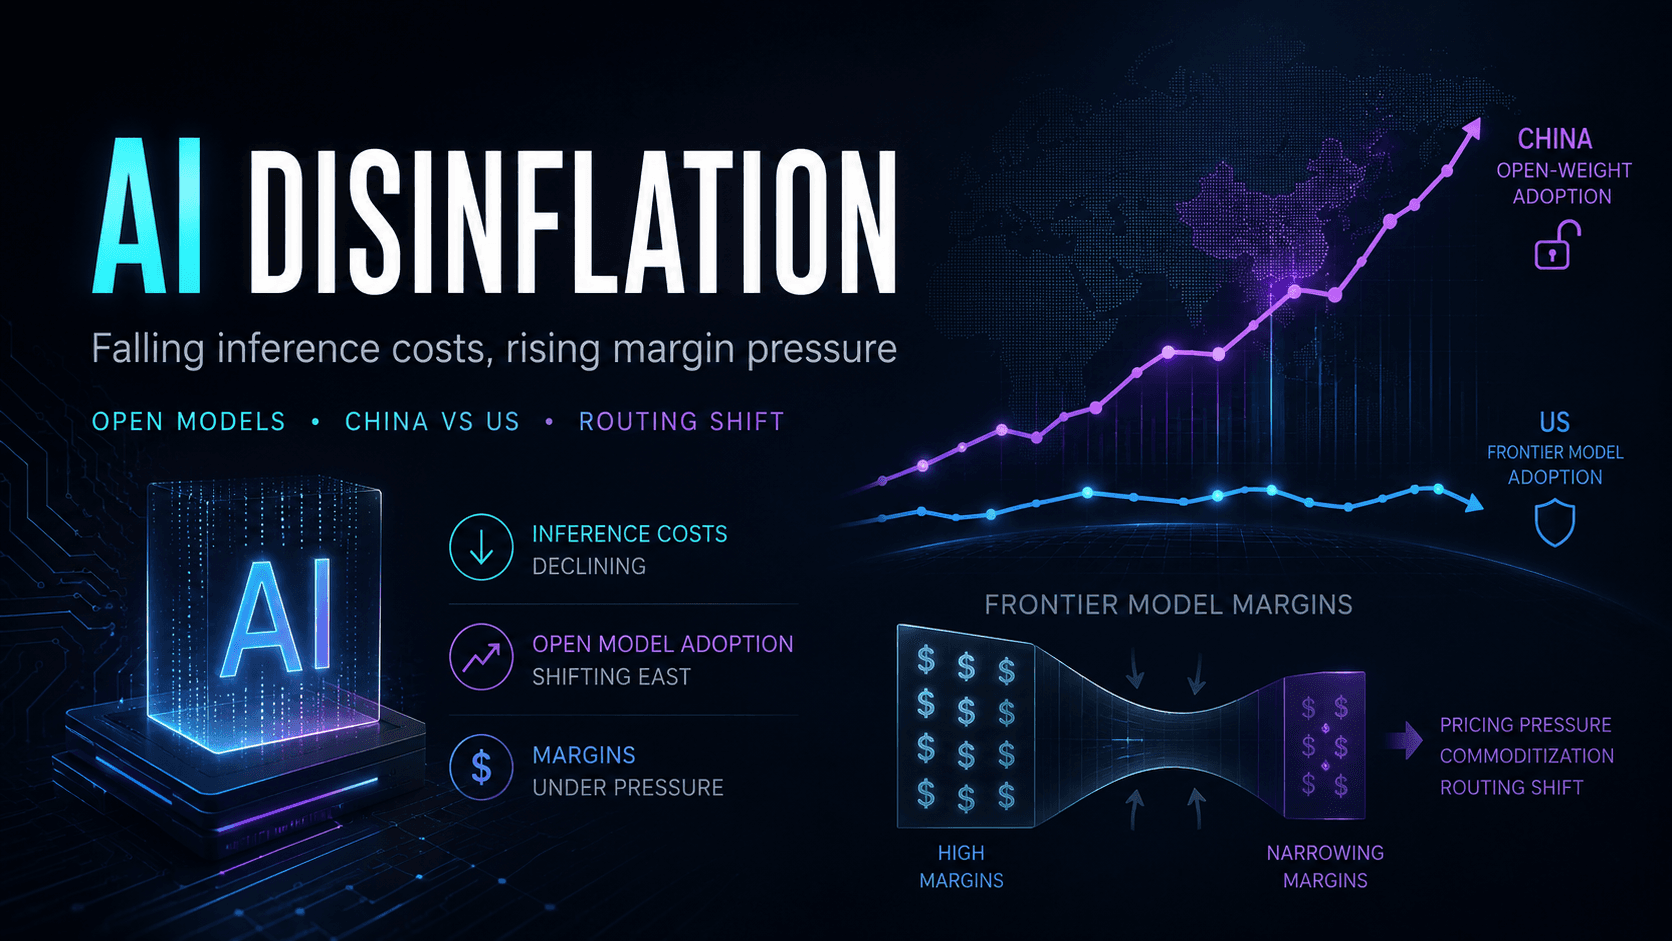
| 오픈소스·경량 AI가 Capex를 줄이지 않나요? | 단기적으로는 아닙니다. 모델 효율화로 학습 비용은 낮아지지만, 동시에 더 많은 AI 애플리케이션과 추론 수요가 생겨납니다(Jevons Paradox). 효율화는 Capex를 대체하지 않고 오히려 수요를 확대시키는 경향이 있습니다. |
62027~2028 전망 — 이제 시작입니다
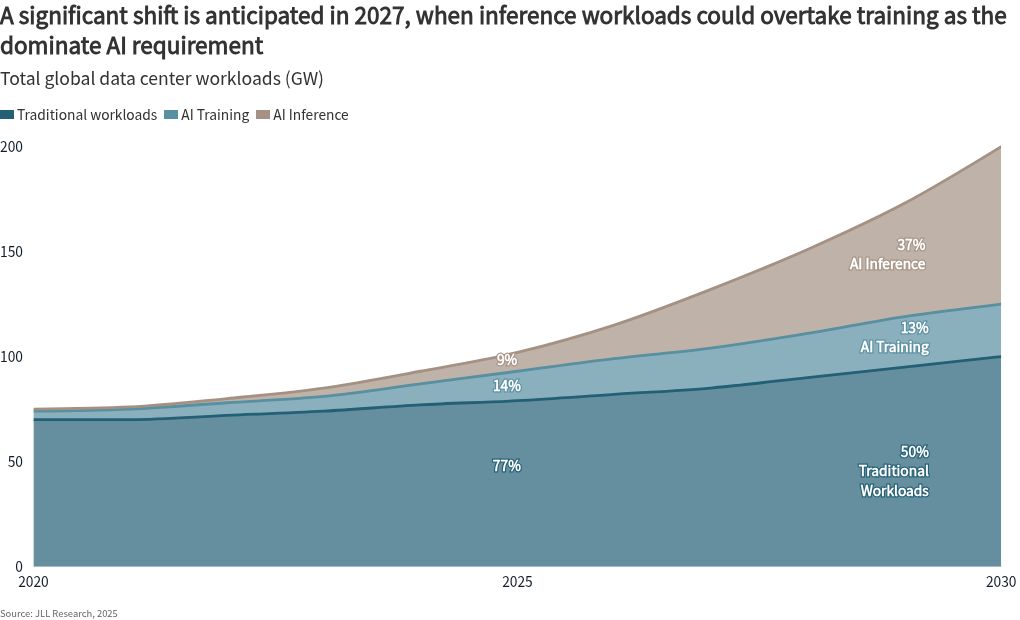
2026년 $700B은 AI 인프라 사이클의 정점이 아닙니다. Morgan Stanley는 2025~2028년 글로벌 데이터센터 총투자가 2조 9,000억 달러를 넘을 것으로 전망합니다. AI 에이전트가 본격 확산되면 학습 수요보다 추론 수요가 더 빠르게 성장할 전망이며, 이는 GPU 클러스터보다 저전력·고효율 추론 칩 수요를 폭발시키는 방향으로 이어질 것입니다.
한국 기업과 투자자 관점에서 이 사이클이 주는 시사점은 명확합니다. AI 인프라는 이미 새로운 ‘석유’가 됐습니다. 석유를 직접 사는 것(빅테크 주식)도 전략이지만, 정유 설비와 파이프라인을 공급하는 기업(HBM·전력·광통신 공급망)에서 더 안정적인 수익 구조를 발견할 수 있습니다. 2027년을 준비하는 포지셔닝을 지금 시작해야 하는 이유입니다.
이 글의 모든 수치는 투자 권유가 아닌 정보 제공 목적입니다. 기업별 Capex 수치는 2026년 4월 기준 애널리스트 추산치이며 실제 집행 금액과 다를 수 있습니다. 모든 투자 판단과 책임은 투자자 본인에게 있으며, 중요한 결정 전 전문 금융 어드바이저와 상담하시기 바랍니다.
콘텐츠 제작 및 검수
Aleph의 리서치 AI Agent가 공개 자료와 데이터를 수집·분석하고, 차트·도표 생성과 초안 구성을 지원했습니다. Davar가 출처, 수치, 분석 논리와 최종 결론을 직접 검토하고 편집했습니다.
이 콘텐츠는 정보 제공을 목적으로 하며 개인화된 투자 자문이나 개별 종목 추천이 아닙니다. 전체 투자 면책조항 보기
© Aleph. All rights reserved.