

택시 회사의 차량 리스로 풀어 본 630억 달러 거래, AI 장비를 판 회사는 어떤 위험까지 떠안았나
AI 반도체를 만드는 회사가 제품을 팔면서 고객의 장비 대금에 보증까지 선다면 어떨까. 10월 26일 발표된 브로드컴과 앤트로픽의 630억 달러 거래에는 이런 조건이 들어 있다. 금융기관이 돈을 댄 별도 법인이 브로드컴의 장비를 사서 앤트로픽에 빌려주고, 브로드컴은 그 장비의 잔존가치를 지원한다. 브로드컴이 공시한 최대 잠재 부담은 약 430억 달러다.1·3
거래가 발표된 주 후반, AI 투자금 회수에 대한 우려 속에 미국과 한국의 반도체주가 크게 흔들렸다. 10월 30일 코스피는 3.48% 내린 5,730.74에 장을 마쳤고, 그날 밤 필라델피아 반도체지수는 7.2% 떨어졌다. 11월 2일 반등했던 코스피는 3일 다시 3.59% 내린 5,648.79로 마감했다.2 이 거래가 주가 하락을 일으켰다고 볼 근거는 없다. 시장에서는 알파벳·아마존·인텔의 실적과 빅테크의 자금 조달 계획이 배경으로 거론됐다.
그래도 AI 설비를 늘리는 데 필요한 돈과 위험이 어디로 흘러가는지 살펴보기에는 좋은 사례다. 앞선 코어위브 글에서는 돈을 빌려 AI 설비를 사들이고 이를 고객에게 빌려주는 기업이 빚을 감당할 수 있는지를 살펴봤다. 이번 글에서는 장비를 판 회사가 보증까지 설 때 어떤 위험을 함께 지게 되는지, 그리고 투자자는 앞으로 무엇을 확인하면 되는지 살펴보려 한다.
1손님이 늘어난 택시 회사는 차를 사는 대신 리스로 들여오기로 했다
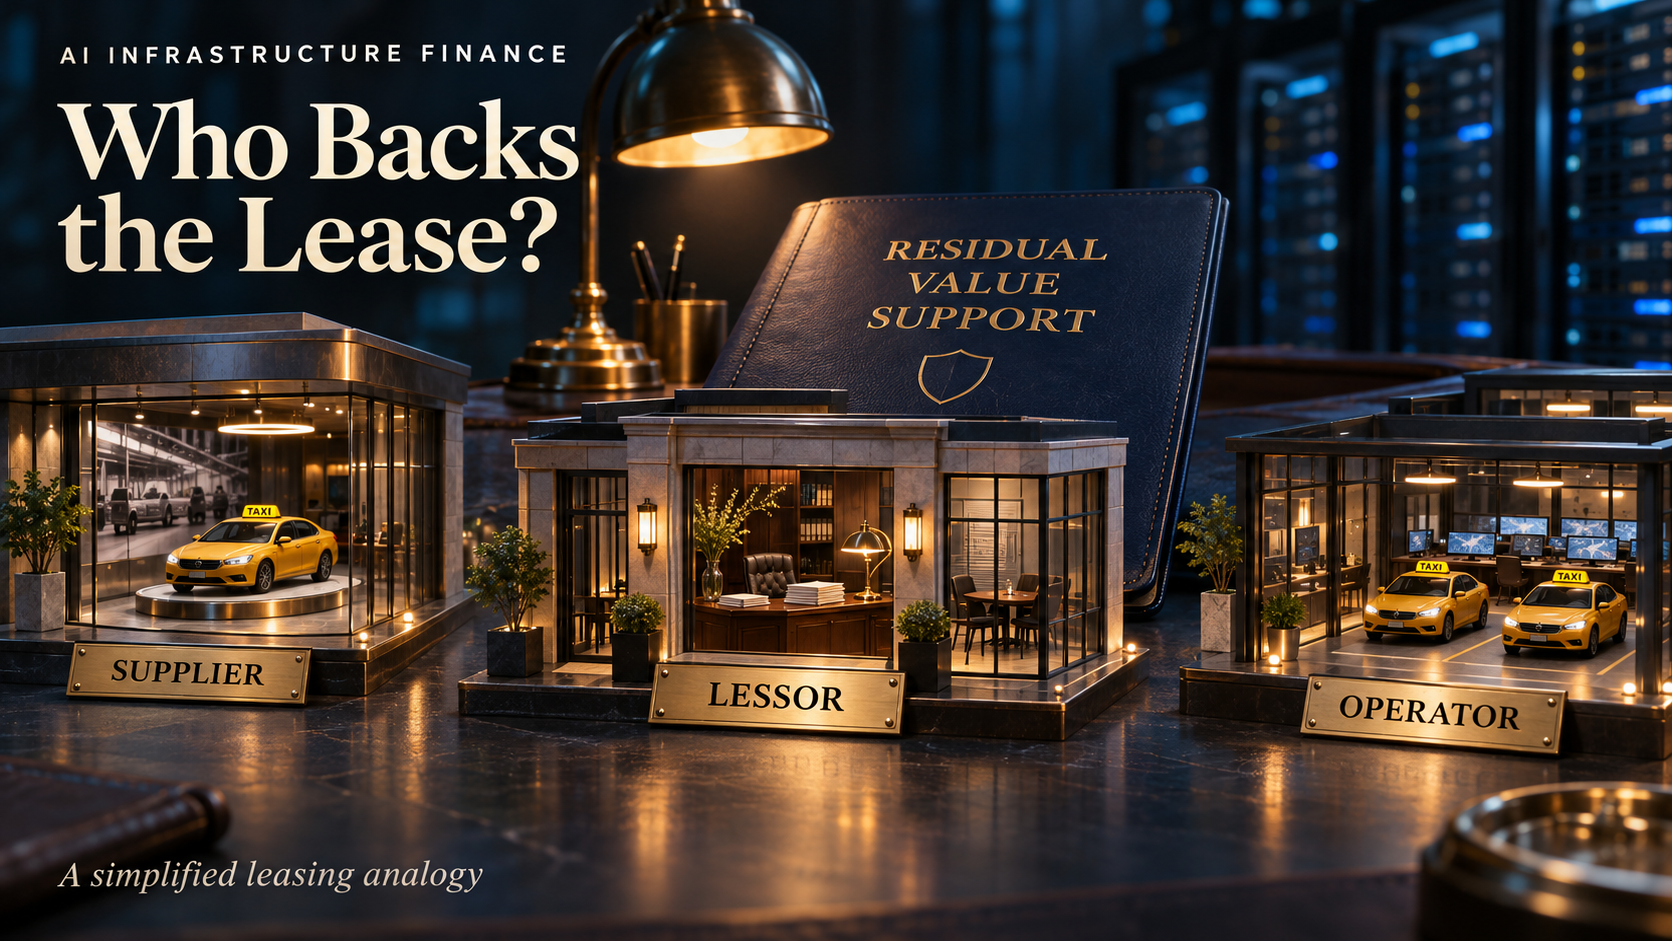
이번 거래는 택시 회사가 차를 사지 않고 리스로 들여오는 구조와 비슷하다. 손님이 몰려 차를 1,000대 더 들여야 하는 택시 회사가 있다고 해 보자. 차값을 한 번에 치르면 회사 통장이 바닥난다. 그래서 캐피탈사가 은행에서 돈을 빌려 자동차 회사로부터 차를 사고, 택시 회사는 그 차를 몰면서 매달 리스료를 낸다. 리스료는 캐피탈사로 들어가고, 캐피탈사는 그 돈으로 은행에 빌린 돈을 갚아 나간다.
10월 26일 뱅크오브아메리카, 블랙스톤, 씨티, 모건스탠리는 앤트로픽이 쓸 AI 컴퓨팅 설비를 위해 630억 달러 규모의 금융 거래를 발표했다. 새로 세운 특수목적법인(SPV)이 금융기관의 자금으로 브로드컴의 맞춤형 AI 가속기(XPU)와 네트워크 장비를 사서 앤트로픽에 임대한다. 앤트로픽이 내는 임대료는 SPV로 들어가고, SPV는 금융 조건에 따라 금융기관에 이자와 원금을 갚는다. 장비 인도는 2027년부터 시작될 예정이다.1
앤트로픽은 AI 서비스 ‘클로드’를 만드는 회사다. 비유로 치면 앤트로픽이 택시 회사, SPV가 캐피탈사, 네 곳의 금융기관이 은행, 브로드컴이 자동차 회사다. 돈을 대는 쪽도 두 층으로 나뉜다. 뱅크오브아메리카와 씨티, 모건스탠리는 문제가 생겼을 때 먼저 돈을 돌려받는 선순위 대출을 주선하고, 블랙스톤은 그보다 뒤에 돈을 돌려받는 후순위 자금 가운데 확약된 부분을 혼자 댄다.
여기까지는 흔한 장비 리스와 크게 다르지 않다. 눈여겨볼 대목은 자동차 회사, 즉 브로드컴이 차를 파는 데서 역할을 끝내지 않았다는 점이다.
2자동차 회사는 차를 팔면서 중고차 값까지 책임지기로 했다
브로드컴이 맡은 역할은 비유로 치면 자동차 회사가 중고차 값까지 책임지는 것이다. 자동차 회사가 캐피탈사에 이렇게 약속했다고 해 보자. “택시 회사가 리스료를 못 내서 차를 회수해 팔았는데, 판 돈이 아직 남은 리스료의 72.5%에 못 미치면 그 차이는 우리가 메워 주겠다.” 차를 몇 년 굴린 뒤 처분할 때 받을 수 있는 값을 잔존가치라고 한다. 중고차 값이라고 생각하면 된다. 차를 팔아 받은 돈만으로 회수액이 부족할 때 자동차 회사가 약정한 범위에서 부족분을 메우는 구조다.
이 산식이 어떻게 작동하는지 단순한 숫자로 따라가 보면 이렇다. 택시 회사가 아직 갚지 못한 리스료가 1억원 남은 상태에서 리스료가 끊겼다고 하면, 자동차 회사가 메울 돈은 중고차가 얼마에 팔리느냐에 따라 달라진다.
| 회수한 차를 판 값 | 남은 리스료의 72.5% | 자동차 회사가 메울 돈 |
|---|---|---|
| 8,000만원 | 7,250만원 | 0원 |
| 5,000만원 | 7,250만원 | 2,250만원 |
| 0원 | 7,250만원 | 7,250만원 |
※ 공시된 산식을 이해하기 위한 단순 계산이며, 실제 거래의 금액이나 회수 결과가 아닙니다.
표에서 차를 판 값이 0원일 때는 이 가정 아래 자동차 회사가 메울 금액이 가장 커진다. 실제 브로드컴의 부담은 장비가 얼마나 배치됐는지, 그때까지 임대료가 얼마나 지급됐는지, 장비를 처분해 얼마를 회수하는지에 따라 달라진다.
브로드컴이 10월 27일 제출한 공시(8-K)가 이 약속을 담고 있다. 고객이 임대 계약을 이행하지 못했을 때 장비 가치가 약정된 기준에 못 미치면 브로드컴이 그 차이를 부담할 수 있다. 공시는 그 차이를 임대 계약상 남아 있는 지급 의무의 72.5%와 장비를 처분해 받은 값의 차이로 설명한다. 장비가 배치됐을 때의 최대 잠재 부담은 할인하지 않은 금액 기준 약 430억 달러다. 부담액은 장비가 인도·배치될수록 늘어나고 고객이 임대료를 낼수록 줄어든다.3
브로드컴은 거래 설명 자료에서 장비 인도와 임대료 지급이 가정대로 진행될 경우 잠재 부담이 약 430억 달러에 이른 뒤 0으로 줄어드는 예시를 제시했다. 자료의 각주는 이것이 가정한 인도 일정과 임대료 지급 계획을 바탕으로 한 예시이며 실제 금액과 시점은 달라질 수 있다고 밝힌다. 잔존가치 지원을 약속했다고 해서 그 금액이 당장 현금으로 나가는 것은 아니지만, 약정된 조건이 생기면 실제 부담이 될 수 있다.4
그래서 두 숫자는 나눠서 읽어야 한다. 630억 달러는 장비를 사는 데 들어가는 금융 거래의 크기다. 430억 달러는 브로드컴이 공시한 조건부 최대 잠재 부담이다. 브로드컴이 이미 잃은 돈이 아니고 문제가 생긴다고 해서 반드시 이 금액을 내는 것도 아니다.
브로드컴은 고객이 계약을 지키지 못했을 때 부담을 줄일 방법도 공시에 적었다. 해당 임대 계약을 넘겨받거나, 일정한 조건에서 장비를 정해진 가격에 되팔거나, 다른 곳에 매각하는 방법이다. 회사는 고객의 수익성이 크게 좋아질 것으로 예상되고 장비 가치도 유지될 것이라는 이유로 실제 부담이 생길 가능성을 낮게 봤다.
브로드컴이 이런 약속을 한 것은 이번이 처음이 아니다. 6월 아폴로가 주도한 350억 달러 규모 거래에서도 비슷한 구조를 썼고, 분기 보고서에 그 거래의 최대 잠재 부담을 약 290억 달러로 적었다.5 이번 거래에서 공시된 최대 잠재 부담은 앞선 거래보다 크다. 각 거래의 실제 부담은 장비 배치와 임대료 지급에 따라 달라지므로, 두 숫자를 더한 금액이 곧 현재의 손실이나 같은 시점의 실제 노출액을 뜻하지는 않는다.
여기서부터는 자동차 비유로 설명하기 어려운 부분이 있다. 자동차는 중고차 시장이 넓고 몇 년 지난 차의 시세도 대략 짐작할 수 있다. AI 장비는 성능이 좋아지는 속도가 훨씬 빠르고 수십억 달러어치 장비를 한꺼번에 사 줄 곳이 자동차만큼 많다고 보기도 어렵다. 공시만으로는 문제가 생겼을 때 장비를 얼마에 팔 수 있을지, 참여자들이 최종적으로 얼마씩 부담할지 알기 어렵다.
브로드컴이 이 조건을 받아들인 이유를 공개 자료만으로 단정할 수는 없다. 확인할 수 있는 사실은 대규모 주문을 성사시키는 과정에서 장비 공급자도 고객의 자금 조달 위험 일부를 나눠 지기로 했다는 것이다.
3AI 설비 투자금은 먼저 나가고 매출은 나중에 들어온다
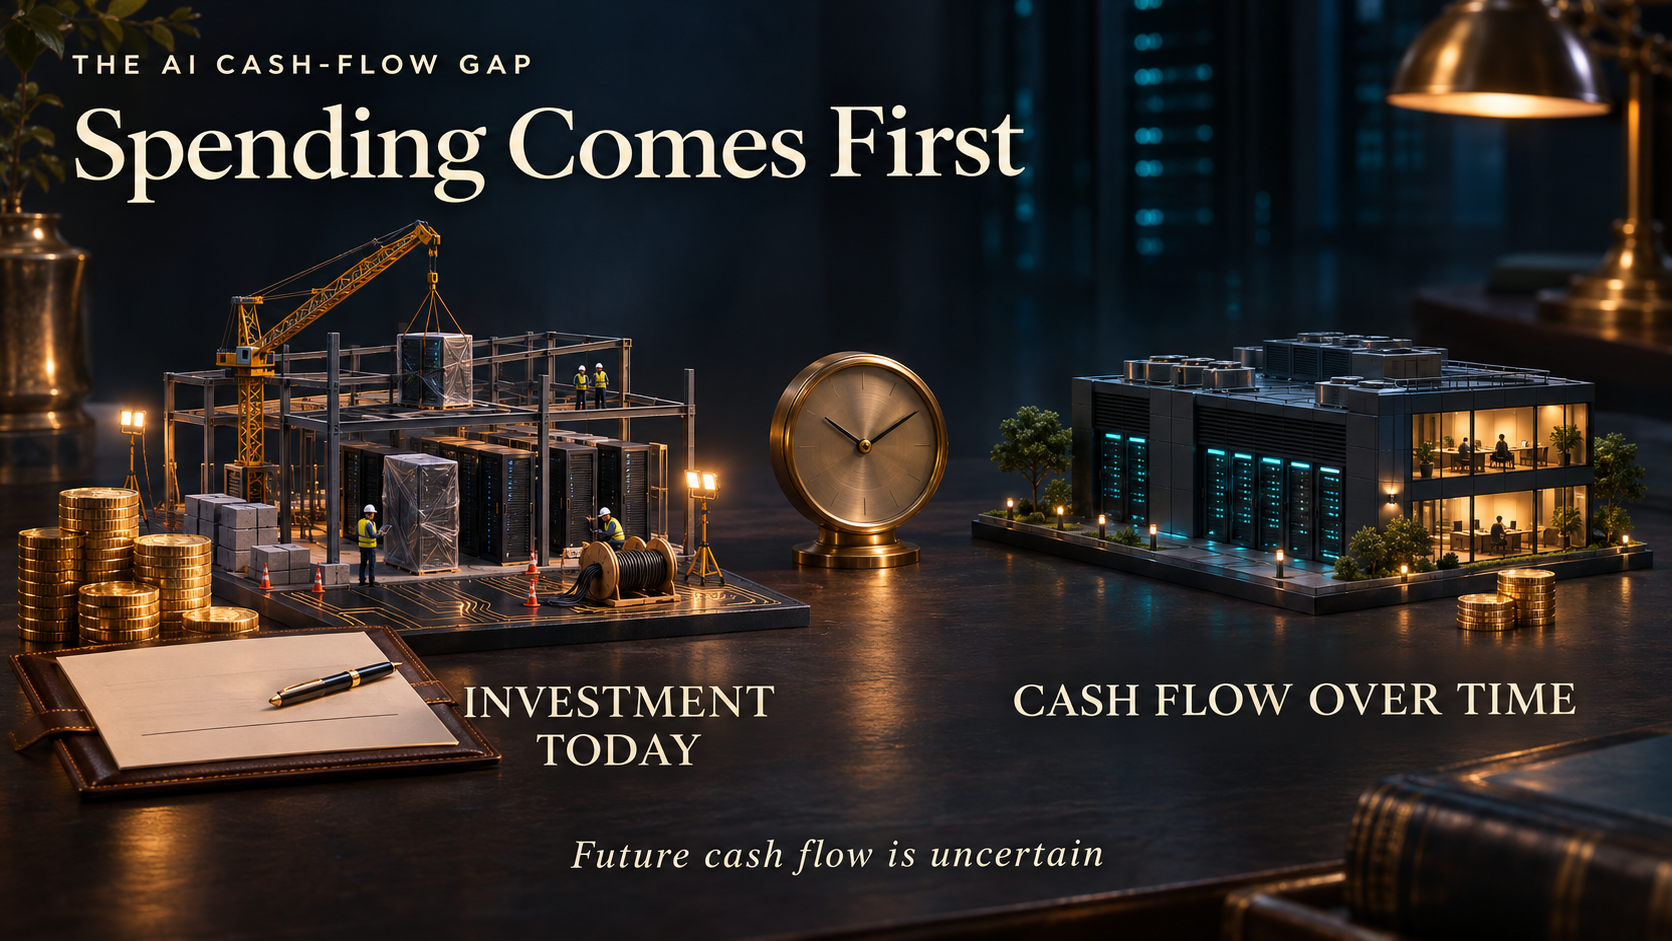
AI 인프라 투자에서는 돈이 나가는 시점과 들어오는 시점 사이에 간격이 생긴다. 데이터센터와 서버는 먼저 지어야 하고 그 설비에서 나오는 매출은 여러 해에 걸쳐 들어온다. 이 간격을 무엇으로 메우느냐에 따라 위험을 지는 사람이 달라진다.
자기 현금으로 투자하면 외부에서 돈을 빌릴 때와 달리 이자와 원금을 갚을 의무는 생기지 않는다. 그래도 투자 성과가 나쁘면 회사와 주주가 그 영향을 받는다. 주식을 새로 발행하면 기존 주주의 지분율이 낮아진다. 회사채를 찍거나 돈을 빌리면 이자를 내고 원금을 갚아야 한다. 장비를 리스로 들여오면 임대인과 금융기관, 그리고 보증을 선 공급자가 위험을 나눠 진다. 브로드컴 거래는 이 가운데 마지막 방식이다.
오라클은 주식과 채권으로 직접 돈을 모으는 쪽을 택했다. 오라클은 10월 28일 투자자의 날 행사에서 2027~2030 회계연도 동안 자본시장에서 추가로 조달하는 돈을 200억 달러로 제한하겠다고 밝혔다. 주식 100억 달러, 채권 100억 달러로 나눌 계획이고 기존 부채를 갚기 위한 차환은 이 한도에 넣지 않는다. 이 한도는 2027 회계연도 1분기(6~8월)에 끝낸 200억 달러 규모 주식 매각과 별개다. 회사는 2028 회계연도 하반기에 잉여현금흐름이 흑자로 돌아서고 2029 회계연도에는 300억 달러 이상이 될 것으로 내다봤다.6 잉여현금흐름은 영업으로 번 현금에서 설비투자를 빼고 남는 돈이다. 오라클의 회계연도는 5월에 끝나므로, 2028 회계연도 하반기는 2027년 12월부터 2028년 5월까지다.
투자자의 날 당일 오라클 주가는 11%가량 올랐다. 그런데 11월 2일 오라클이 신주 100억 달러와 회사채 100억 달러, 모두 200억 달러를 조달하겠다고 공시하자 주가는 8.8% 내렸다.7 투자자의 날에는 앞으로의 조달 규모와 현금흐름 계획이 제시됐고, 이후 실제 신주 발행 계획이 나오면서 주식 수가 늘어 기존 주주의 지분율이 낮아질 가능성도 구체화됐다. 그러나 같은 날 미국 반도체주도 크게 내렸기 때문에 두 날의 주가 변동을 이 요인만으로 설명할 수는 없다. 회사가 제시한 현금흐름 흑자 전환은 이미 달성한 실적이 아니라 앞으로의 계획이다.
오라클은 주식과 채권으로 직접 돈을 모았고 브로드컴 거래는 별도 법인이 장비를 사서 빌려주는 구조다. 방식은 다르지만 두 사례는 같은 질문을 던진다. AI 설비를 늘리는 데 필요한 돈을 누가 어떤 조건으로 대고, 예상이 빗나가면 누가 그 손실을 떠안는가.
4AI 기업의 자금 사정이 바뀌면 메모리 기업의 수요 전망도 달라질 수 있다
이 거래와 삼성전자·SK하이닉스 사이의 연결 고리는 AI 설비 투자에 대한 기대다. 공개된 거래 발표와 브로드컴 공시에는 삼성전자와 SK하이닉스가 이 거래의 보증을 제공한다는 내용이 없다. 최근 두 회사의 주가 하락이 이 거래 때문에 생겼다고 확인된 것도 아니다.
AI 기업과 클라우드 기업이 컴퓨팅 설비를 늘리면 AI 가속기에 쓰이는 고대역폭 메모리(HBM)를 비롯한 메모리 수요도 커질 수 있다. 투자자들은 이 기대를 바탕으로 메모리 기업이 앞으로 벌 돈을 계산한다. 예를 들어 KB증권은 최근 삼성전자의 2027년 영업이익 전망치를 555조원에서 640조원으로 높였다.8 이는 한 증권사의 추정치이며 실제 실적은 메모리 가격과 수요에 따라 달라질 수 있다.
그런데 설비 투자가 이어지려면 AI 기업이 돈을 조달할 수 있어야 하고 그 설비가 매출과 현금으로 돌아와야 한다. 돈을 빌리기 어려워지거나 투자금 회수에 대한 기대가 낮아지면 설비 투자 속도가 조정될 수 있다. 그러면 메모리 수요 전망과 기업 가치에 대한 평가도 달라진다. MTN은 11월 3일 국내 증시 하락의 배경으로 빅테크의 대규모 자금 조달 계획이 투자심리를 위축시킨 점을 꼽았다.9
이것은 앞으로 나타날 수 있는 경로다. 지금 AI 투자가 줄었거나 메모리 수요가 꺾였다는 뜻은 아니다. 주가는 지난 분기 성적표만 보고 정해지지 않는다. 앞으로 크게 성장할 거라는 기대가 이미 주가에 높게 반영돼 있다면, 이익이 늘어나는 동안에도 투자자들이 그 이익이 얼마나 오래 이어질지 의심하기 시작하는 순간 주가는 내려간다. 증권사가 이익 전망을 높인 날에도 주가가 떨어지는 일이 생기는 이유 가운데 하나다.
5보증이 실제 부담이 될지는 임대료가 계속 들어오느냐에 달려 있다
브로드컴의 잠재 부담이 줄어드는 직접적인 조건은 앤트로픽의 임대료 지급이다. 그래서 앤트로픽의 매출 성장과 함께 비용과 현금흐름을 봐야 한다.
앤트로픽이 10월 26일 제출한 상장신고서(S-1)를 보면 2026년 상반기 매출은 약 163억 달러였다. 같은 기간 순손실은 807억 달러였지만, 큰 부분은 전환증권과 관련 금융상품의 공정가치 변동에 따른 비현금성 손실이었다.10 비현금성 손실을 빼고 본다고 해서 곧바로 현금흐름이 좋다는 뜻은 아니므로, 영업손익과 현금흐름은 따로 봐야 한다.
11월 2일 제출한 수정 상장신고서에는 3분기 자료가 더해졌다. 3분기 매출은 약 170억 달러로 2분기보다 47%가량 늘었다. 같은 분기 컴퓨팅·인프라 비용은 약 99억 달러였고 매출에서 차지하는 비중은 2분기 48%에서 3분기 58%로 높아졌다. 이 비용에는 단기 계약으로 사들인 컴퓨팅 비용 약 50억 달러가 들어 있는데, 회사는 이것이 비슷한 장기 계약보다 상당히 비싸다고 설명했다. 회계 기준 영업손익은 2분기 9억 7,400만 달러 흑자에서 3분기 5억 6,700만 달러 적자로 바뀌었다. 회사는 단기 컴퓨팅 비용과 약 20억 달러의 비현금성 기부 매칭 비용을 주요 배경으로 들었다.11
현금흐름도 같이 볼 필요가 있다. 앤트로픽의 2026년 1~9월 누적 영업현금흐름은 약 65억 7,000만 달러 유입으로, 전년 같은 기간의 약 20억 2,000만 달러 유출에서 크게 나아졌다.11 그러나 이는 3분기 단독이 아닌 9개월 누적 수치이고, 앞으로 늘어날 컴퓨팅 비용과 임대료를 계속 감당할 수 있을지는 이후 분기에서도 확인해야 한다.
앞으로 나갈 돈의 규모도 공개됐다. 수정 상장신고서에 따르면 앤트로픽이 2026년 9월 30일 기준과 그 이후 체결한 구매·임대 약정의 지출 규모는 모두 약 8,954억 달러다. 대부분 컴퓨팅과 인프라 관련 계약이며, 아직 시작되지 않은 임대도 포함된다. 회사는 이 가운데 약 4,475억 달러가 2030년 말 이전에, 나머지 대부분은 2031~2045년에 발생할 것으로 예상했다. 9월 30일 이후 12개월 동안 지급할 금액은 약 698억 달러다.11 여러 해에 걸친 약정이라 전액이 당장 갚아야 할 차입금이나 이미 비용으로 처리된 금액은 아니며, 일부 계약에는 해지권이나 거래 개시 조건도 붙어 있다. 이 약정 안에 브로드컴 거래가 어디까지 들어 있는지는 확인되지 않았기 때문에 두 금액을 더해서 볼 수는 없다.
매출은 빠르게 늘고 있지만 그 매출로 감당해야 할 비용과 약정도 함께 커지고 있다. 한 분기의 비용 비율 상승만으로 장기적인 수익성 악화를 확정할 수는 없다. 단기 계약 비중이 줄어들면 비용 비율이 다시 낮아질 수도 있다.
위험이 커지는 경로는 이렇다. AI 서비스 매출이 기대보다 천천히 늘거나 컴퓨팅 비용이 더 빠르게 늘면 설비를 쓰는 기업의 자금 부담이 커진다. 여기에 장비를 다시 팔 때 받을 값까지 낮아지면 손실은 금융기관과 장비 공급자에게도 넘어간다. 신용평가사 무디스는 브로드컴이 짧은 기간에 대규모 거래를 여러 건 추진하면 재무 위험이 커질 수 있다고 경고했다.12 앞으로 손실이 생기더라도 그 원인은 AI 수요 둔화일 수도 있고 금리 상승이나 장비 세대교체일 수도 있으므로, 하나의 원인으로 돌리기는 어렵다.
6앞으로 지켜볼 네 가지 — 매출과 비용, 잠재 부담, 현금흐름, 조달 조건
AI 투자금이 회수되는지 판단하려면 아래 네 가지를 공개 자료로 확인해 보면 된다. 각 항목을 어디서 확인하고 무엇을 주의해야 하는지 정리하면 이렇다.
| 관측 항목 | 확인 방법 | 주의할 점 |
|---|---|---|
| 앤트로픽 매출·비용 | 상장신고서와 이후 공개되는 재무자료에서 같은 기간의 매출, 컴퓨팅·인프라 비용, 영업현금흐름을 비교한다. 약정 금액이 연도별로 어떻게 나뉘는지도 본다. 상장 이후 분기보고서에서 매출과 비용 항목이 어느 범위까지 제공되는지도 확인한다. | 상장 일정과 이후 공시 범위는 아직 확정되지 않았다. |
| 브로드컴 잠재 부담 | 분기보고서에서 잔존가치 지원의 최대 잠재 부담과 관련 설명을 확인한다. 2027년부터 장비가 예정대로 인도되는지도 함께 본다. | 장비 배치에 따른 증가분과 임대료 지급에 따른 감소분이 따로 공개될지는 확인되지 않았다. |
| 빅테크 자금 사정 | 회사별로 영업현금흐름, 설비투자, 주식·채권·리스 조달 내역을 비교한다. | 리스 포함 여부 등 회사마다 정의가 다르다. |
| 금융 조건 | 새로 발행하는 채권과 대출의 금리, 담보, 보증 조건을 확인한다. 공급자가 보증을 서는 거래가 늘어나는지도 본다. | 만기와 신용등급이 달라 금리를 단순 비교하기 어렵다. |
7자주 묻는 질문
| 질문 | 답변 |
|---|---|
| 브로드컴이 공시한 430억 달러는 손실이 확정된 돈인가? | 아니다. 고객이 임대 계약을 이행하지 못하고 장비 가치가 약정 기준에 못 미칠 때 생길 수 있는 조건부 부담이다. 430억 달러는 장비가 배치됐을 때의 최대 잠재 부담이며 고객이 임대료를 낼수록 줄어든다. |
| 앤트로픽은 왜 장비를 직접 사지 않고 빌려 쓰나? | 공개 자료에는 그 이유가 적혀 있지 않다. 일반적으로 리스는 장비값을 한꺼번에 내는 대신 여러 해에 나눠 내게 해 주기 때문에, 설비를 빠르게 늘려야 하는 기업이 많이 쓴다. |
| 삼성전자와 SK하이닉스도 이 거래의 위험을 나눠 지나? | 공개된 거래 발표와 브로드컴 공시에는 두 회사가 이 거래의 보증을 제공한다는 내용이 없다. 연결 고리는 AI 설비 투자가 이어질 거라는 기대이며 그 기대가 바뀌면 메모리 수요 전망과 주가 평가도 함께 바뀔 수 있다. |
| 오라클 주가는 왜 투자자의 날에는 오르고 실제 조달 때는 떨어졌나? | 투자자의 날에는 향후 조달 규모와 현금흐름 계획이 제시됐고, 이후 실제 신주 발행 계획이 나오면서 기존 주주의 지분율이 낮아질 가능성이 구체화됐다. 두 날의 주가 변동을 이 요인만으로 설명할 수는 없다. |
| 장비 공급자가 고객의 자금 조달을 돕는 일은 위험한가? | 그 자체로 위험하다고 단정할 수는 없다. 공급자는 이를 통해 큰 주문을 따낸다. 그러나 같은 고객과의 거래가 짧은 기간에 여러 건 쌓이면 그 고객의 사업이 흔들릴 때 공급자도 함께 부담을 진다. |
결론 — 차를 판 회사가 보증까지 섰다면, 리스료가 들어오는지부터 봐야 한다
자동차 회사가 중고차 값까지 책임지기로 했다면, 그 회사의 실적은 차를 몇 대 팔았느냐만으로 판단하기 어렵다. 브로드컴 거래는 AI 장비를 파는 회사가 고객의 자금 조달 위험 일부를 나눠 지기도 한다는 점을 보여 준다.
앞선 글 「AI 데이터센터는 얼마를 벌어야 본전일까」에서는 AI 데이터센터가 투자금을 되찾으려면 얼마를 벌어야 하는지, 「AI 기업은 미래 매출이 현금이 될 때까지 빚을 감당할 수 있을까」에서는 돈을 빌려 AI 설비를 사들이고 고객에게 빌려주는 기업이 빚을 감당할 수 있는지를 살펴봤다. 이번 글은 그 위험의 일부가 장비 공급자에게까지 옮겨 가는 구조를 다뤘다.
AI가 계속 성장할 거라는 판단과, 그 성장을 위해 쓴 돈을 회수할 수 있다는 판단 사이에는 한 단계가 더 있다. 앤트로픽이 계약에 따라 임대료를 계속 지급하면 브로드컴의 잠재 부담은 줄어든다. 매출 증가가 그 지급 여력으로 이어지는지는 비용과 현금흐름을 함께 봐야 알 수 있다. 솔직히 이번 거래가 몇 년 뒤 어떤 결과로 남을지는 나도 모르겠다.
그래서 앞으로는 세 가지를 물어보려 한다. 앤트로픽의 매출은 컴퓨팅 비용보다 빠르게 늘고 있는가. 설비 투자에 필요한 돈을 누가 어떤 조건으로 대고 있는가. 2027년부터 인도될 장비가 실제 임대료와 현금으로 돌아오는가. 앞으로 나올 실적 발표와 분기보고서에서 이 질문들의 답을 하나씩 찾아볼 생각이다.
참고 자료
- Broadcom IR, Bank of America, Blackstone, Citi and Morgan Stanley announce $63 billion transaction (2026.10.26)
- SBS Biz, ‘알파벳 쇼크’ 코스피 직격탄…SK하이닉스 7% 폭락 (2026.10.30) · Reuters, Wall Street closes sharply lower as AI cash burn fears spark tech selloff (2026.10.30) · 아주경제, 코스피 210.29p(3.59%) 내린 5648.79 마감 (2026.11.03)
- Broadcom, Form 8-K Item 2.03 (2026.10.27 제출) — 1차 공시
- Broadcom IR, 거래 구조 설명 자료 (2026.10) — 430억 달러 감소 경로는 각주상 가정에 따른 예시
- Broadcom, Form 10-Q (2026.08.02 분기) — 1차 공시 · Nasdaq.com(The Motley Fool) 정리
- Oracle IR, Oracle Investor Day 2026: Accelerating Value Creation (2026.10.28) · investingLive, 투자자의 날 주가 반응 (2026.10.28)
- Reuters(AOL), Oracle taps investors for $20 billion to finance AI expansion (2026.11.02) · Opening Bell Daily, 11월 2일 종가 119.22달러 (2026.11.02) · The Motley Fool, 10월 30일 종가 130.67달러 (2026.11.02) — 하락률은 두 종가로 계산
- 아주경제, 삼성전자·SK하이닉스 장 초반 5%대 급락…실적 낙관론에도 ‘찬바람’ (2026.11.03)
- MTN, 코스피, 美 반도체주 급락에 3% 하락…삼전닉스 4%대↓ (2026.11.03)
- Reuters(Virginia Business), Anthropic’s IPO filing shows explosive growth, risks and staggering costs (2026.10.26)
- Anthropic, Form S-1/A (2026.11.02 제출) — 1차 공시 · Fortune, Anthropic’s growth slowed and costs jumped in the third quarter (2026.11.02) · Tech Times, 매출 대비 컴퓨팅 비용 48%→58% (2026.11.03) · Unite.AI, 약정의 연도별 구분과 1~9월 영업현금흐름 (2026.11)
- 아이뉴스24, 브로드컴, 앤트로픽 AI칩 구매에 630억달러 조달 지원 (2026.10)
콘텐츠 제작 및 검수
Aleph의 리서치 AI Agent가 공개 자료와 데이터를 수집·분석하고, 차트·도표 생성과 초안 구성을 지원했습니다. Davar가 출처, 수치, 분석 논리와 최종 결론을 직접 검토하고 편집했습니다.
이 콘텐츠는 정보 제공을 목적으로 하며 개인화된 투자 자문이나 개별 종목 추천이 아닙니다. 전체 투자 면책조항 보기
© Aleph. All rights reserved.